L’inclusion financière en Afrique subsaharienne progresse rapidement, portée notamment par le développement du mobile money. Pourtant, près de 300 millions d’adultes restent exclus des services financiers formels. Pourtant, près de 300 millions d’adultes restent exclus des services financiers formels. Dans une analyse publiée le 5 novembre 2026, le Groupe consultatif d’assistance aux pauvres (CGAP) souligne que l’accès à un compte bancaire ou mobile ne suffit pas à garantir une véritable inclusion financière. L’enjeu est désormais de permettre aux populations d’utiliser ces services pour épargner, emprunter et faire face aux difficultés économiques.
L’accès aux services financiers a plus que doublé depuis 2011
Selon le Global Findex 2025 de la Banque mondiale, la proportion d’adultes disposant d’un compte auprès d’une institution financière ou d’un prestataire de mobile money en Afrique subsaharienne est passée de 23 % en 2011 à 58 % en 2024.
Cette progression témoigne de la transformation du secteur financier africain au cours de la dernière décennie.
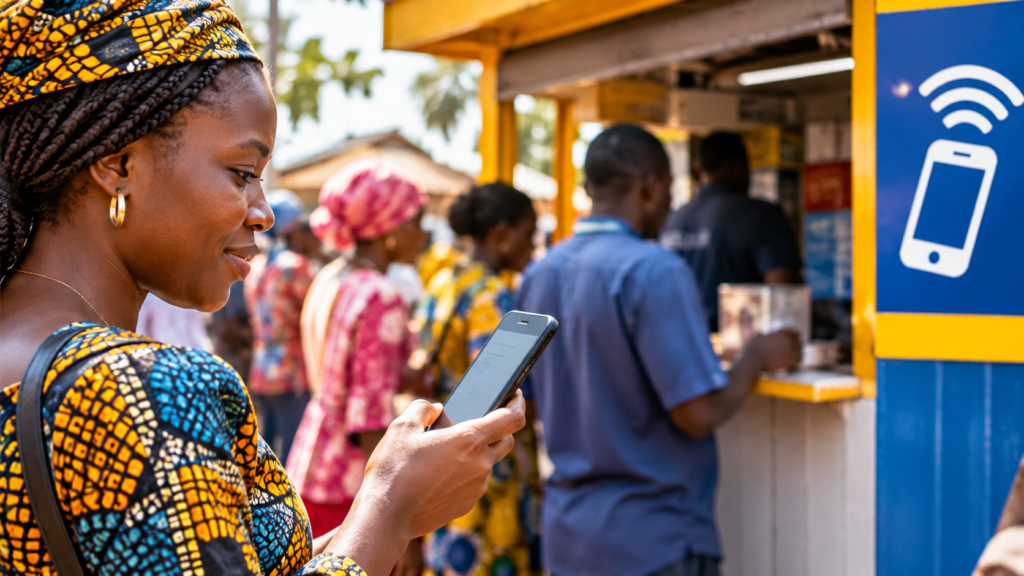
Le mobile money a largement contribué à cette évolution en permettant aux utilisateurs d’effectuer des transactions sans nécessairement disposer d’un compte bancaire traditionnel.
Toutefois, cette expansion ne bénéficie pas à l’ensemble de la population.
Dans son analyse publiée le 5 novembre 2026, le CGAP estime qu’environ 300 millions d’adultes restent en dehors du système financier formel en Afrique subsaharienne.
Les populations à faibles revenus, les femmes, les jeunes et les habitants des zones rurales figurent parmi les groupes les plus concernés.
Les difficultés d’identification, le manque de connectivité, le coût des équipements numériques et la confiance limitée envers certains services financiers constituent autant d’obstacles à leur adoption.
Kenya, Ghana : des niveaux d’inclusion financière très différents selon les pays
Les progrès enregistrés à l’échelle régionale masquent d’importantes disparités.
En 2024, l’Afrique australe affichait un taux de détention de comptes financiers de 68 %, tandis que l’Afrique de l’Est et l’Afrique de l’Ouest approchaient les 60 %, selon les données présentées par le CGAP.
Certains pays se distinguent particulièrement.
Au Kenya, 90 % des adultes disposaient d’un compte financier en 2024, contre 81 % au Ghana.
Ces résultats s’expliquent notamment par le développement des services de mobile money, la densité des réseaux d’agents et l’évolution des cadres réglementaires.
Le CGAP souligne également les progrès réalisés en Afrique de l’Ouest, où le développement des infrastructures de paiement et de l’interopérabilité contribue à faciliter l’accès aux services financiers.
Ces différences montrent que la disponibilité des services, les infrastructures et les conditions réglementaires jouent un rôle important dans leur adoption.
Femmes et jeunes : des inégalités qui persistent
Malgré la croissance du mobile money, les écarts d’accès aux services financiers restent importants.
Selon le CGAP, les femmes représentent 60 % des nouveaux détenteurs de comptes mobile money depuis 2017 en Afrique subsaharienne.
Cette progression n’a cependant pas suffi à réduire les inégalités entre les sexes.
L’écart entre les hommes et les femmes dans la détention d’un compte financier est passé de cinq points de pourcentage en 2011 à 12 points en 2024.
Les jeunes rencontrent également davantage de difficultés pour accéder aux services financiers.
En 2024, 48 % des personnes âgées de 15 à 24 ans disposaient d’un compte, contre plus de 63 % parmi les adultes de 25 ans et plus.
Les ménages à faibles revenus restent particulièrement exposés à ces difficultés.
Entre 2021 et 2024, la détention de comptes mobile money parmi les adultes à faibles revenus est passée de 28 % à 35 %. Cette amélioration ne suffit toutefois pas à effacer les écarts avec les populations plus favorisées.
Disposer d’un compte ne signifie pas utiliser pleinement les services financiers
L’un des principaux constats du CGAP concerne l’utilisation réelle des comptes financiers.
Si les transferts d’argent et les paiements numériques se sont largement développés, l’accès aux produits d’épargne et de crédit reste plus limité pour les populations à faibles revenus.
En 2024, seuls 23 % des adultes à faibles revenus avaient épargné auprès d’une institution financière ou à travers un compte mobile money, tandis que 14 % avaient emprunté par ces mêmes canaux.
Les mécanismes informels continuent donc d’occuper une place importante.
Selon les chiffres présentés par le CGAP, 27 % des adultes à faibles revenus avaient épargné au sein d’associations communautaires d’épargne et de crédit, et 14 % y avaient emprunté.
L’étude souligne également que seulement 19 % des utilisateurs à faibles revenus interrogés estimaient que leur compte mobile money répondait à leurs besoins.
Ces données mettent en évidence une limite importante : la possession d’un compte financier ne garantit pas que les services proposés soient adaptés aux besoins économiques de leurs utilisateurs. Cette distinction entre accès et utilisation des services financiers se retrouve également en Afrique francophone, où la croissance du mobile money ne garantit pas une inclusion financière effective, comme le montre une précédente analyse d’Afriqash.
Pour les ménages, l’enjeu dépasse ainsi la possibilité d’envoyer ou de recevoir de l’argent. Il concerne également l’accès à des solutions d’épargne, de financement et de gestion des imprévus.
Quatre priorités pour améliorer l’inclusion financière en Afrique
Face à ces constats, le CGAP identifie quatre domaines d’action pour les gouvernements, les régulateurs et les acteurs du secteur financier.
La première priorité concerne le développement des infrastructures numériques, notamment les systèmes de paiement instantané, les réseaux d’agents, l’identification numérique et l’accès à une connectivité abordable.
La deuxième porte sur le partage sécurisé des données, avec le consentement des utilisateurs, afin de faciliter le développement de services financiers mieux adaptés aux populations insuffisamment desservies.
Le CGAP recommande également de renforcer les compétences numériques et financières des consommateurs, des prestataires et des autorités de régulation. L’accessibilité des outils numériques constitue également un enjeu important, notamment pour les personnes en situation de handicap. Afriqash a consacré une analyse aux difficultés d’accès au mobile money rencontrées par les personnes malvoyantes en Afrique.
Enfin, l’organisme insiste sur la protection des utilisateurs face aux risques de fraude, de cybercriminalité et d’utilisation abusive des données personnelles.
Ces orientations constituent des recommandations du CGAP. Elles ne correspondent pas à de nouvelles obligations réglementaires applicables à l’ensemble des pays africains.
Au-delà du mobile money, la question de l’utilité des services financiers
Les données du Global Findex 2025 montrent que l’inclusion financière en Afrique ne peut plus être évaluée uniquement à travers le nombre de comptes ouverts.
Le développement du mobile money a permis à des millions de personnes d’intégrer le système financier formel, mais les disparités restent importantes entre les pays et les catégories de population.
L’analyse du CGAP invite ainsi à distinguer trois dimensions : l’accès à un compte, son utilisation effective et les bénéfices que les utilisateurs peuvent en retirer.
Cette distinction est essentielle pour évaluer les progrès de l’inclusion financière. Une augmentation du nombre de comptes ouverts ne permet pas, à elle seule, de déterminer si les ménages épargnent davantage, accèdent plus facilement au crédit ou disposent d’une meilleure sécurité financière.
Pour les acteurs publics et privés, le défi consiste désormais à accompagner la croissance des services financiers numériques par une offre plus accessible, adaptée et sécurisée.